Plano de saúde barato: como encontrar uma opção econômica sem abrir mão do cuidado
Plano de saúde barato existe, mas o menor preço nem sempre é a melhor escolha
Encontrar um plano de saúde barato é uma prioridade para muitas pessoas, famílias, microempreendedores e empresas. O problema é que a mensalidade mais baixa nem sempre representa o menor custo ou a melhor proteção. Um plano pode custar menos porque tem abrangência local, rede reduzida, coparticipação, acomodação diferente ou regras específicas para contratação coletiva.
Por isso, a pergunta mais importante não é apenas “qual plano custa menos?”. A pergunta correta é: qual opção oferece a cobertura necessária pelo menor custo total e com condições que cabem no orçamento ao longo do tempo? Essa diferença transforma uma busca por preço em uma comparação de custo-benefício.
A Agência Nacional de Saúde Suplementar (ANS) recomenda comparar planos, verificar a operadora, analisar cobertura, rede, modalidade de contratação e condições do contrato antes da assinatura. O Guia de Planos da ANS também pode ajudar a comparar opções disponíveis e avaliar alternativas para contratação ou portabilidade.
O que influencia os preços dos planos de saúde
A pergunta quanto custa plano de saúde não tem uma resposta única. O preço varia de acordo com a idade dos beneficiários, o local de atendimento, a cobertura, a modalidade de contratação, a acomodação hospitalar, a abrangência e a existência de coparticipação.
Planos com atendimento concentrado em uma cidade tendem a ter uma proposta diferente de planos com cobertura estadual ou nacional. Um plano ambulatorial pode custar menos do que um produto que inclui internação hospitalar. Uma acomodação em enfermaria pode ter valor diferente de uma opção em apartamento. A coparticipação também altera a relação entre mensalidade e custo de uso.
A idade é outro fator relevante. Um grupo jovem pode receber uma cotação diferente de uma família com pessoas em faixas etárias mais elevadas. Em contratos individuais e familiares, existem regras específicas para reajuste anual e mudança de faixa etária. Em contratos coletivos, a forma de reajuste segue regras contratuais e pode ser negociada conforme a modalidade.
Por isso, uma tabela genérica encontrada na internet não deve ser tratada como preço oficial. O valor só pode ser comparado corretamente quando idade, cidade, número de beneficiários, produto e condições são equivalentes.
Plano de saúde barato 2027: como pesquisar sem cair em anúncios desatualizados
Quem busca plano de saúde barato 2027 deve observar a data da cotação. Preços, campanhas, rede credenciada e condições comerciais mudam. Uma tabela publicada em outro ano pode servir como referência de estrutura, mas não como garantia do valor atual.
Para pesquisar de forma organizada, solicite propostas na mesma semana e informe os mesmos dados a todos os canais. Registre a idade dos beneficiários, a cidade, a modalidade, o tipo de acomodação e a preferência por coparticipação. Depois, compare não apenas o primeiro boleto, mas também as regras de reajuste e os custos de utilização.
A ANS orienta que o consumidor verifique o número de registro da operadora e do plano. Essa conferência é importante quando a oferta parece muito abaixo das demais. Um anúncio pode apresentar apenas uma mensalidade inicial, sem explicar que se trata de um plano coletivo, de uma condição promocional ou de uma cobertura mais limitada.
Antes de publicar ou contratar, confirme se o preço está atualizado, se a oferta ainda existe e se o produto atende à cidade desejada. A expressão “2027” deve indicar atualização editorial, não uma promessa de preço fixo durante todo o ano.
Qual plano de saúde mais barato?
A pergunta qual plano de saúde mais barato parece pedir um nome único, mas a resposta depende do perfil do beneficiário. O plano de menor preço para uma pessoa jovem pode ser diferente do plano mais econômico para uma família com crianças, para um idoso ou para uma empresa.
Em vez de escolher uma marca somente pelo preço, faça uma lista de prioridades. O beneficiário precisa de consultas e exames? A prioridade é hospital e pronto atendimento? A pessoa viaja para outras cidades? Existem especialistas indispensáveis? O plano deve incluir odontologia? A rede precisa estar perto do trabalho ou da residência?
Depois, compare produtos que atendem às mesmas prioridades. Se um plano oferece cobertura regional e outro nacional, eles não são equivalentes. Se um tem coparticipação e outro não, o custo total pode se comportar de maneira diferente. Se um utiliza enfermaria e outro apartamento, a mensalidade também pode refletir essa escolha.
A resposta mais honesta para “qual é o mais barato?” costuma ser: o mais barato depende da combinação entre perfil, cidade e cobertura desejada. A cotação individual é indispensável.
Como encontrar um plano de saúde bom e barato
Um plano de saúde bom e barato precisa equilibrar preço e acesso. Para avaliar esse equilíbrio, verifique cinco pontos.
O primeiro é a rede credenciada. Consulte hospitais, pronto atendimentos, clínicas, laboratórios e profissionais próximos dos locais em que o beneficiário circula. Uma rede extensa no estado não resolve o problema de quem precisa de atendimento em um bairro distante.
O segundo é a cobertura. A ANS explica que a cobertura obrigatória depende do tipo de plano, como ambulatorial, hospitalar, hospitalar com ou sem obstetrícia, referência ou odontológico. Não trate a expressão “completo” como descrição técnica. Leia o que está efetivamente contratado.
O terceiro ponto é a abrangência. Um plano municipal, regional, estadual ou nacional pode apresentar preços diferentes. Escolha a área que corresponde à rotina real. Pagar por uma abrangência que nunca será utilizada pode pesar no orçamento. Reduzir demais a área também pode ser ruim para quem viaja ou mora perto de outra cidade.
O quarto ponto é a coparticipação. Uma mensalidade menor pode vir acompanhada de cobranças quando o beneficiário utiliza determinados serviços. Peça exemplos de consultas, exames e atendimentos para estimar o custo mensal em diferentes cenários.
O quinto é a sustentabilidade. O plano precisa continuar cabendo no orçamento depois de reajustes e mudanças previsíveis. O menor preço inicial não representa bom custo-benefício se o contrato se torna inviável poucos meses depois.
Plano de saúde custo benefício: como fazer a conta correta
A expressão plano de saúde custo benefício envolve mais do que comparar mensalidades. O custo total pode incluir coparticipação, transporte, taxas previstas em contrato e gastos decorrentes de uma rede distante.
Para montar uma comparação simples, crie três cenários. No primeiro, considere baixa utilização, com poucas consultas no ano. No segundo, simule utilização regular, com consultas e exames. No terceiro, analise um cenário de acompanhamento frequente, sem tentar prever uma doença específica. O objetivo é compreender como o contrato funciona quando o uso aumenta.
Em seguida, compare a rede. Uma diferença pequena na mensalidade pode ser compensada por uma localização melhor ou por uma cobertura mais adequada. Por outro lado, uma mensalidade maior pode não representar vantagem se o produto não inclui os prestadores importantes para a família.
Também observe o canal de atendimento. Facilidade para agendar consultas, pedir autorização, consultar a rede e obter segunda via pode reduzir tempo e esforço. A experiência de uso faz parte do custo-benefício, embora não apareça como número na proposta.
Plano de saúde barato para família
O plano de saúde barato para família deve ser analisado considerando todos os beneficiários, não apenas o titular. Idades diferentes, necessidades diferentes e locais de atendimento diferentes podem mudar a escolha.
Comece listando quem entrará no contrato e quais serviços são prioritários para cada pessoa. Crianças podem precisar de pediatria e pronto atendimento próximos. Adultos podem valorizar especialistas e exames. Idosos podem exigir acompanhamento contínuo e uma rede acessível para consultas frequentes.
Compare o custo total da família e verifique se existe coparticipação. Uma mensalidade baixa pode aumentar quando vários integrantes utilizam consultas e exames no mesmo mês. Pergunte como cada serviço é cobrado e quando a cobrança aparece.
A localização deve ser analisada por residência, trabalho, escola e locais de apoio. Para famílias de Fortaleza, a distância entre bairros e a Região Metropolitana pode influenciar a utilidade da rede. No Ceará, confirme se o produto atende cidades do interior quando a família viaja ou mantém parentes em outra região.
Não escolha apenas por uma promoção. Leia carências, reajustes, abrangência e regras de inclusão de dependentes. Uma contratação familiar precisa ser sustentável e compreensível para todos que utilizarão o plano.
Plano de saúde barato para MEI
O plano de saúde barato para MEI pode ser encontrado em modalidades coletivas empresariais, mas o microempreendedor precisa cumprir requisitos de elegibilidade e documentação. Ter um CNPJ não significa que qualquer proposta empresarial estará automaticamente disponível.
Antes de pedir uma cotação, confirme se o MEI pode contratar aquele produto, quais documentos serão solicitados e qual é o número mínimo de beneficiários. Verifique também se dependentes podem ser incluídos e qual vínculo será exigido.
O MEI deve comparar a mensalidade com a realidade do caixa. Se a renda varia, faça uma projeção para meses de faturamento menor. Inclua coparticipação e reajustes. Uma contratação empresarial aparentemente barata pode deixar de ser vantajosa se a empresa tiver dificuldade para manter o pagamento.
Também é importante compreender a diferença entre plano individual e coletivo empresarial. A ANS informa que contratos coletivos têm regras próprias de reajuste e contratação. O empresário deve pedir a proposta completa e identificar quem administra o contrato.
Para um MEI que trabalha em Fortaleza, a rede próxima ao endereço comercial e à residência pode ser decisiva. Para quem atende clientes em várias cidades do Ceará, avalie a abrangência e as regras de utilização fora do município de origem.
Plano de saúde barato empresarial
O plano de saúde barato empresarial deve ser comparado pelo custo por beneficiário e pela capacidade de atender ao perfil da equipe. Uma empresa pode escolher uma rede mais regional se os colaboradores vivem na mesma área. Uma empresa com funcionários em diferentes cidades talvez precise de abrangência maior.
Informe corretamente a quantidade de vidas, as idades e as pessoas elegíveis. A proposta deve explicar a inclusão de sócios, empregados e dependentes, além das regras para movimentações cadastrais.
O RH ou responsável administrativo deve conferir carência, coparticipação, reajuste, rede, acomodação e canais de atendimento. Também deve comunicar aos colaboradores o que está incluído e como utilizar o plano. Não prometa cobertura que não aparece no contrato.
O preço mais baixo não é necessariamente o melhor para a empresa. Uma rede limitada pode dificultar o uso e reduzir o valor percebido do benefício. Da mesma forma, uma opção ampla demais pode pressionar o orçamento sem necessidade. O objetivo é encontrar uma configuração coerente com o perfil da equipe.
Antes da implantação, confirme os dados dos beneficiários e guarde a proposta. Depois, revise os acessos, as carteirinhas e o guia médico. Uma boa gestão evita cobranças indevidas e facilita a resolução de dúvidas.
Convênio médico barato: o que observar na oferta
A busca por convênio médico barato é usada por pessoas que nem sempre conhecem a diferença entre operadora, administradora, plano e serviço de desconto. Um plano de saúde regulado oferece cobertura dentro das regras contratuais. Um cartão de descontos pode apenas reduzir o preço de serviços particulares e não equivale a um plano.
Antes de contratar, identifique o produto e a empresa responsável. Peça o número de registro da operadora e do plano na ANS, quando aplicável. Verifique cobertura, rede, carência, abrangência e regras de cancelamento.
Desconfie de anúncios que prometem atendimento ilimitado, preço fixo para qualquer idade ou liberação imediata de tudo. Pergunte quais hospitais e laboratórios atendem ao produto e se o benefício é individual, familiar, empresarial ou coletivo por adesão.
Uma oferta barata pode ser legítima, mas precisa ser compreendida. O consumidor deve receber contrato, relação de prestadores e informações sobre reajuste. A ANS recomenda guardar a documentação entregue no momento da contratação.
Plano de saúde barato Fortaleza
Quem pesquisa plano de saúde barato Fortaleza deve começar pela área de atendimento. Fortaleza possui bairros com características e deslocamentos diferentes. A melhor rede para alguém que trabalha no Centro pode não ser a mais conveniente para quem mora em Messejana, trabalha na Aldeota ou depende de atendimento na Região Metropolitana.
Compare hospitais, pronto atendimentos, clínicas, laboratórios e especialidades por localização. Verifique se os prestadores atendem ao produto escolhido, porque a rede pode mudar conforme a modalidade.
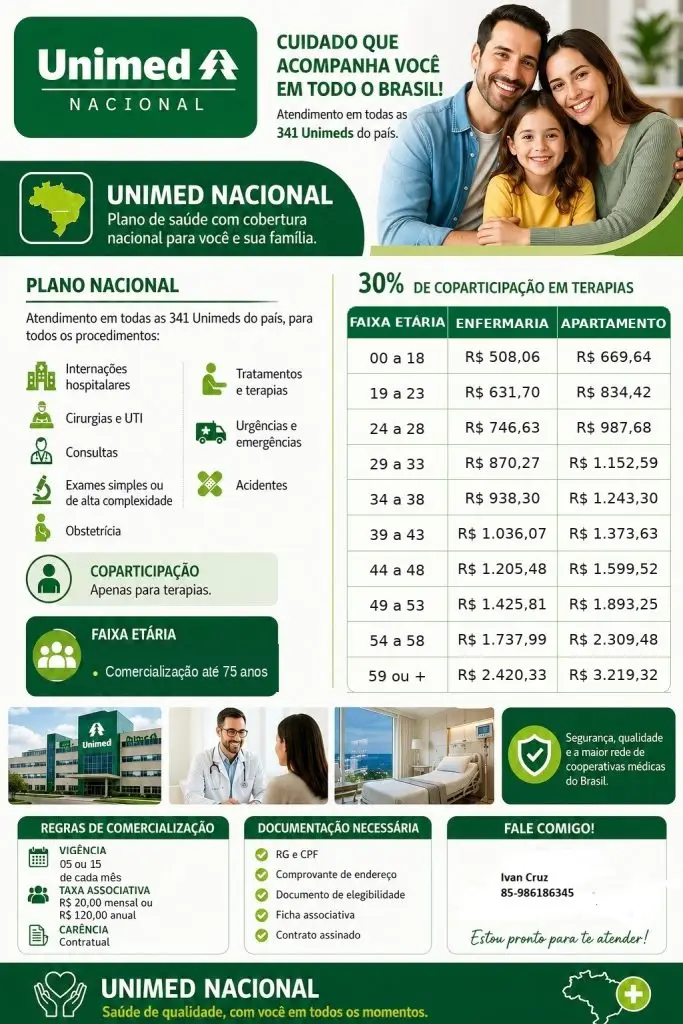
A Unimed Fortaleza informa que possui planos para famílias e empresas, opções de cobertura na cidade, no estado ou em todo o país, planos com coparticipação, rede própria e credenciada e diferentes acomodações hospitalares. Esses recursos não significam que todos estejam disponíveis em todos os produtos. A consulta deve ser feita na proposta e no guia médico correspondente.
Para encontrar o melhor custo-benefício em Fortaleza, compare uma opção local com outra de abrangência maior, desde que ambas atendam às necessidades do beneficiário. Avalie também o tempo de deslocamento e a facilidade de agendamento. Uma pequena diferença no boleto pode ser compensada por uma rede mais prática.
Plano de saúde barato Ceará
A busca por plano de saúde barato Ceará envolve cidades com estruturas de atendimento diferentes. Uma proposta para Fortaleza não deve ser usada automaticamente como referência para Sobral, Juazeiro do Norte, Crato, Barbalha, Caucaia, Maracanaú ou outros municípios.
Verifique se o plano tem abrangência municipal, regional, estadual ou nacional. Para quem mora no interior, pergunte como funciona o encaminhamento quando o procedimento não está disponível na cidade. Para quem viaja, confirme as regras de intercâmbio e o atendimento fora da área de origem.
O preço também pode mudar porque a rede e o produto são diferentes. Não existe um “plano mais barato do Ceará” universal sem uma metodologia que identifique cidade, idade, modalidade, cobertura e data da cotação.
Faça a comparação com propostas equivalentes. Se o preço não estiver publicamente disponível, escreva “sob consulta” e informe o canal oficial. Essa transparência evita transformar estimativa em promessa comercial.
Planos de saúde preços: como comparar sem erro
A pesquisa por planos de saúde preços precisa considerar o conjunto da proposta. Compare mensalidade, coparticipação, reajustes, faixa etária, abrangência, acomodação, carência e rede.
Uma tabela de comparação pode incluir:
| Critério | O que verificar |
| Mensalidade | Valor atual, data e perfil da cotação |
| Cobertura | Ambulatorial, hospitalar, obstétrica ou odontológica |
| Rede | Hospitais, clínicas, laboratórios e especialistas |
| Abrangência | Cidade, região, estado ou país |
| Coparticipação | Serviços cobrados e forma de cobrança |
| Reajuste | Regra anual e mudança por faixa etária |
| Carência | Prazos por tipo de atendimento |
| Contratação | Individual, familiar, empresarial ou adesão |
A tabela só funciona quando os produtos são equivalentes. Uma mensalidade menor pode refletir uma cobertura menor ou uma rede diferente. A ANS recomenda comparar as opções antes da decisão e verificar as informações da operadora.
Conclusão: como escolher um plano barato sem contratar no escuro
O melhor plano de saúde barato não é necessariamente o menor preço anunciado. É o produto que entrega a cobertura necessária, possui rede acessível e continua cabendo no orçamento depois de coparticipação e reajustes.
Para famílias, compare o custo total e a rede para cada beneficiário. Para MEI, confirme elegibilidade, documentos e sustentabilidade financeira. Para empresas, avalie o perfil da equipe e a gestão do contrato. Em Fortaleza, pesquise por bairros e deslocamentos. No Ceará, verifique a abrangência e o encaminhamento entre municípios.
Antes de decidir, solicite uma cotação atualizada, confira o registro na ANS, leia o contrato e confirme a rede. Um plano de saúde bom e barato é aquele cujo preço faz sentido junto com a cobertura e as regras de utilização. Se a oferta não explicar o que está incluído, o mais prudente é não contratar até obter informação completa.