Valores dos planos de saúde Unimed: preço, cobertura e como escolher
A busca por valores dos planos de saude Unimed é feita por famílias, profissionais autônomos, empresários e pessoas que desejam contratar assistência médica. O preço costuma ser a primeira dúvida, mas não deve ser analisado sozinho. Para saber se uma proposta é realmente vantajosa, é necessário avaliar cobertura, rede, abrangência, faixa etária, acomodação, coparticipação e regras do contrato.
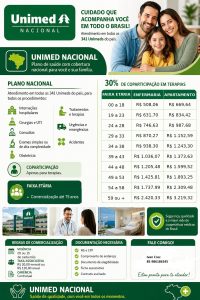
A pergunta valor plano de saude Unimed também exige uma resposta cuidadosa. Não existe uma mensalidade única para todos os brasileiros, porque a Unimed é formada por cooperativas e operadoras regionais. Os produtos disponíveis, a rede credenciada e as condições comerciais podem mudar de uma cidade para outra.
Uma pessoa de 25 anos pode receber uma proposta diferente de alguém de 60 anos. Uma família com filhos terá um custo diferente de um casal. Uma empresa com funcionários em vários municípios poderá precisar de outra abrangência. Por isso, o valor final somente pode ser confirmado por meio de uma cotação personalizada.
Este artigo explica como pesquisar os valores dos planos de saude Unimed, como comparar alternativas e quais cuidados tomar antes da contratação.
Aviso: preços, produtos, redes, carências e condições comerciais variam conforme a cooperativa, a cidade, o perfil do grupo e o contrato. Confirme a cotação diretamente com a Unimed local ou com representante autorizado.
Existe uma tabela única da Unimed?
Não. O Sistema Unimed reúne cooperativas que atendem diferentes regiões. Cada unidade pode possuir produtos, hospitais, médicos, laboratórios e regras comerciais específicas.
Um plano de uma cooperativa em São Paulo pode não ter as mesmas condições de um plano de uma cooperativa em Fortaleza, Salvador, Recife, Belo Horizonte ou Porto Alegre. A área de atendimento também altera o preço. Um plano municipal tende a ter uma proposta diferente de um produto regional ou nacional.
A modalidade de contratação é outro fator. Planos individuais e familiares são contratados por pessoas físicas. Planos empresariais são contratados por empresas para funcionários e, conforme o contrato, dependentes. Também podem existir planos coletivos por adesão e opções para MEI ou CNPJ.
Uma tabela publicada em um anúncio pode mostrar somente um preço inicial. Esse valor pode estar vinculado a determinada idade, cidade, rede ou condição promocional. Antes de comparar, confirme exatamente o que está incluído.
Como consultar o valor plano de saúde Unimed
O caminho mais seguro é solicitar uma proposta personalizada na cooperativa que atende ao município do interessado. Informe a cidade de residência, a cidade de trabalho e os locais em que o beneficiário pretende utilizar o plano.
Para uma contratação familiar, inclua todas as pessoas que serão beneficiárias. Para uma empresa, informe CNPJ, número de vidas, idade média da equipe e municípios de atuação.
Uma proposta completa deve apresentar:
•nome da cooperativa ou operadora;
•identificação do produto;
•mensalidade por beneficiário;
•valor total mensal;
•cobertura assistencial;
•abrangência geográfica;
•acomodação hospitalar;
•coparticipação;
•carências;
•rede credenciada;
•regras de reajuste;
•prazo de validade da oferta.
Uma mensagem que apresenta somente “a partir de” determinado valor não é suficiente. Sem conhecer a cobertura, a rede e as despesas variáveis, não é possível saber o custo real.
O que define os valores dos planos de saude Unimed?
Faixa etária
A idade é um dos principais fatores do cálculo. Cada beneficiário pode estar em uma faixa diferente, e o valor total de um plano familiar resulta da soma das mensalidades individuais.
Também é necessário avaliar o futuro. A Agência Nacional de Saúde Suplementar informa que as faixas e os percentuais relacionados à mudança de idade devem estar expressos no contrato de acordo com a data de contratação e as regras aplicáveis.
Peça uma simulação atual e outra de longo prazo. Esse cuidado mostra como o preço pode mudar quando os beneficiários alcançarem novas faixas.
Região e cooperativa
A cidade determina qual cooperativa será responsável e quais prestadores estarão disponíveis. A rede local e a abrangência podem influenciar diretamente o valor.
Não use uma tabela de outra região como se fosse nacional. Confirme a disponibilidade na Unimed responsável pelo município.
Modalidade de contratação
O tipo de contrato influencia carência, reajuste, inclusão de dependentes e permanência. A Unimed apresenta modalidades para pessoa física e pessoa jurídica, e cada cooperativa pode oferecer produtos distintos.
Um plano empresarial pode ter custo competitivo por vida, mas seguir regras de reajuste diferentes de um plano individual. A comparação deve considerar o contrato completo, não apenas a mensalidade.
Cobertura assistencial
A cobertura ambulatorial pode incluir consultas, exames e procedimentos previstos sem internação. A cobertura hospitalar pode incluir internações e cirurgias. A obstetrícia deve estar expressamente prevista quando houver planejamento de gravidez.
A ANS orienta sobre consultas, exames, tratamentos, hospitais, laboratórios e coberturas obrigatórias.
A melhor cobertura depende do perfil do beneficiário. Uma família com crianças pode priorizar pediatria e pronto atendimento infantil. Uma pessoa idosa pode precisar de especialistas e exames regulares. Uma empresa deve considerar o perfil médio da equipe.
Abrangência geográfica
A abrangência pode ser municipal, regional, estadual ou nacional. Quem viaja frequentemente ou trabalha em diferentes estados pode precisar de uma rede mais ampla.
Uma cobertura nacional pode aumentar a mensalidade. Ela só representa vantagem quando será realmente utilizada. Pergunte como funcionam consultas, exames, urgência e emergência fora da região de origem.
Acomodação
A acomodação hospitalar pode ser enfermaria ou apartamento. Essa escolha pode alterar o valor mensal e as condições de internação.
Confira a opção na proposta. Não presuma que todos os produtos da mesma cooperativa oferecem o mesmo padrão.
Coparticipação
Na coparticipação, o beneficiário participa do pagamento de serviços utilizados. A mensalidade pode ficar menor, mas o custo anual passa a depender da frequência de consultas, exames, terapias e atendimentos.
Solicite a tabela de cobrança. Pergunte se os valores são fixos ou percentuais, quais serviços geram cobrança e se existe limite por procedimento.
Tabela para comparar as propostas
| Critério | O que confirmar |
| Idade | Preço atual e mudanças futuras de faixa. |
| Cooperativa | Qual unidade da Unimed emitirá o contrato? |
| Modalidade | Individual, familiar, empresarial ou adesão. |
| Cobertura | Consultas, exames, internações e obstetrícia. |
| Abrangência | Município, região, estado ou país. |
| Acomodação | Enfermaria ou apartamento. |
| Coparticipação | Serviços cobrados e forma de cálculo. |
| Rede | Hospitais, médicos, clínicas e laboratórios. |
| Reajuste | Critérios e data de atualização. |
Essa tabela funciona como um roteiro de comparação. Ela não representa uma tabela nacional de preços.
Planos individuais e familiares
O plano individual é contratado por uma pessoa física. O plano familiar reúne titular e dependentes conforme as regras do produto e da cooperativa.
O interessado deve solicitar a cotação com todos os beneficiários. O preço do titular sozinho não mostra o custo final da família.
Avalie as necessidades de cada pessoa. Crianças podem precisar de pediatria, pronto atendimento e exames. Gestantes devem conferir obstetrícia, maternidade e prazos de carência. Idosos podem utilizar especialistas e acompanhamento contínuo.
Também pergunte como funciona a inclusão de recém-nascido, quais documentos são exigidos e qual é o prazo para adicionar dependentes.
Planos empresariais e para MEI
Empresas podem contratar planos coletivos para funcionários, sócios e dependentes conforme as condições do contrato. Algumas cooperativas oferecem produtos para CNPJ e MEI.
O valor depende do número de vidas, da idade média, da cobertura, da rede e da abrangência. A empresa deve decidir quanto pagará e se haverá participação financeira do colaborador.
Antes de contratar, confirme:
•quantidade mínima de beneficiários;
•documentos do CNPJ;
•titulares elegíveis;
•dependentes permitidos;
•prazos de carência;
•coparticipação;
•reajuste;
•desligamento de funcionários;
•suporte para o RH.
O CNPJ não garante automaticamente o menor preço. Compare a alternativa empresarial com opções individuais ou familiares quando estiverem disponíveis.
Como avaliar a rede credenciada
A rede é tão importante quanto os valores. Antes de escolher, liste hospitais, clínicas, laboratórios e especialistas importantes para os beneficiários.
Depois, consulte a rede da cooperativa e confirme se os prestadores atendem ao produto específico. Um hospital que trabalha com a Unimed pode não estar disponível em todos os planos.
Pergunte:
1.O hospital de referência aceita o produto?
2.Existe pronto atendimento adulto e pediátrico?
3.O laboratório preferido está incluído?
4.Os especialistas necessários estão disponíveis?
5.É preciso autorização para exames?
6.Há atendimento em outras cidades?
7.Existe reembolso e quais são os limites?
A rede mais ampla não é necessariamente a melhor. Para muitos beneficiários, uma unidade próxima e fácil de agendar é mais útil do que vários prestadores distantes.
Plano regional ou nacional
A decisão depende da rotina. Um plano regional pode ser suficiente para quem mora e trabalha na mesma área. Uma opção nacional pode ser importante para quem viaja ou atua em diferentes estados.
O consumidor deve entender a diferença entre atendimento eventual e cobertura completa. Urgência e emergência fora da área podem ter regras diferentes de consultas e exames eletivos.
Verifique os municípios atendidos, os hospitais disponíveis e o processo de autorização antes de assinar.
Coparticipação e custo total
Para analisar o valor plano de saude Unimed, não basta olhar para a mensalidade. A coparticipação pode criar uma despesa adicional a cada utilização.
Faça três projeções:
| Cenário | Componentes do cálculo |
| Uso baixo | Mensalidades e poucas consultas. |
| Uso médio | Consultas, exames e especialistas. |
| Uso alto | Tratamentos frequentes e dependentes. |
A coparticipação pode ser adequada para quem utiliza pouco. Para uma família com uso elevado, uma mensalidade mais previsível pode facilitar o orçamento.
Empresas devem comunicar claramente as cobranças aos funcionários antes da adesão.
Carência nos planos Unimed
Carência é o período que pode existir antes de utilizar determinados serviços. O prazo depende do contrato, da modalidade e do procedimento.
Antes de contratar, pergunte sobre consultas, exames, internações, cirurgias, parto, terapias e urgência. A ANS disponibiliza orientações sobre carência em planos de saúde.
Nos contratos empresariais, as condições podem mudar conforme o número de beneficiários e a data de ingresso. Dependentes incluídos depois podem ter regras próprias.
Não aceite a promessa de carência zero sem confirmação escrita. Se houver campanha, verifique para quais pessoas e procedimentos ela vale.
Portabilidade de carências
Quem já possui plano pode avaliar a portabilidade ao trocar de produto ou operadora. Quando os requisitos são atendidos, pode ser possível evitar novas carências.
O Guia de Planos da ANS ajuda na comparação e na verificação das condições. Não cancele o contrato antigo antes de confirmar a aceitação do novo e o início da cobertura.
Reajustes e evolução do valor
A mensalidade inicial não será necessariamente a mesma durante toda a vigência. Pode ocorrer reajuste anual e mudança por faixa etária.
Nos planos individuais e familiares, o reajuste anual segue as regras da ANS e depende de autorização quando aplicável. Nos planos coletivos, a atualização pode seguir cláusulas contratuais e negociação entre a empresa e a operadora.
Pergunte sobre a data-base, o critério de cálculo e a forma de comunicação. Uma família deve reservar margem para aumentos. Uma empresa precisa projetar o impacto no orçamento.
A análise dos valores dos planos de saude Unimed precisa considerar o custo futuro, e não apenas o primeiro boleto.
Como comparar propostas da Unimed
Compare produtos equivalentes. Coloque uma cobertura ambulatorial ao lado de outra ambulatorial. Compare enfermaria com enfermaria. Analise coparticipação em condições semelhantes.
Registre:
•valor por beneficiário;
•mensalidade total;
•custo anual;
•cobertura;
•abrangência;
•rede prioritária;
•coparticipação;
•carência;
•reajuste;
•reembolso;
•inclusão de dependentes.
Uma proposta mais cara pode oferecer o hospital necessário. Uma opção barata pode limitar a rede ou gerar maior despesa de utilização. O melhor custo-benefício depende do perfil do grupo.
Como economizar sem perder proteção
Defina os serviços indispensáveis antes de buscar o menor preço. Depois, compare ajustes possíveis de abrangência, acomodação e coparticipação.
Se o beneficiário não viaja, um plano regional pode ser suficiente. A enfermaria pode custar menos que o apartamento. A coparticipação pode fazer sentido para quem utiliza pouco.
Solicite opções diferentes e calcule o custo anual. Verifique se existe desconto inicial e qual será o preço depois da promoção.
Não retire uma cobertura essencial apenas para reduzir o boleto. Uma economia aparente pode gerar gastos particulares quando o beneficiário precisar de um serviço não incluído.
Como identificar uma proposta confiável
A proposta deve identificar a cooperativa, o produto, a cobertura, o responsável pela venda e o prazo de validade. Desconfie de anúncios que mostram apenas um preço mínimo.
Confirme a identidade do corretor e o CNPJ da empresa. Não envie documentos para contatos desconhecidos. Não faça pagamento para uma conta pessoal sem validar a operação.
Leia o contrato e guarde proposta, protocolos, comprovantes e mensagens importantes.
Perguntas frequentes sobre valores dos planos de saude Unimed
Quais são os valores dos planos de saude Unimed?
Não existe um valor único. A mensalidade depende da cooperativa, cidade, idade, modalidade, cobertura, abrangência, acomodação e coparticipação. Solicite uma cotação personalizada.
Qual é o valor plano de saude Unimed para uma família?
O total depende da idade e da quantidade de beneficiários. Cada integrante pode estar em uma faixa diferente. Solicite o preço individual e o total familiar.
O plano empresarial da Unimed é mais barato?
Pode apresentar custo competitivo por vida, mas depende da quantidade de pessoas, da cobertura, da rede e do contrato. Compare também carência e reajuste.
A coparticipação reduz o preço mensal?
Em alguns produtos, sim. Porém, o beneficiário paga por serviços utilizados. Faça uma simulação anual.
A Unimed oferece planos para MEI?
Algumas cooperativas oferecem opções para CNPJ e MEI. A disponibilidade e os requisitos devem ser confirmados na cooperativa da região.
O plano Unimed cobre parto?
Somente quando a cobertura obstétrica está incluída e as carências foram cumpridas. Confira o contrato.
A rede é igual em todas as cooperativas?
Não. As cooperativas podem ter diferentes hospitais, médicos, laboratórios e áreas de atendimento. Consulte a Unimed responsável pelo município.
Posso incluir dependentes?
A inclusão depende do produto e da modalidade. Confirme quais familiares são elegíveis, os documentos e o valor adicional.
Como funciona o reajuste?
A regra depende da modalidade. Planos individuais e familiares seguem regras específicas da ANS. Planos coletivos seguem cláusulas e condições contratuais.
É possível trocar de plano sem novas carências?
A portabilidade pode ser possível quando os requisitos são atendidos. Consulte a ANS antes de cancelar o plano atual.
Checklist antes de contratar
Confirme:
1.Qual cooperativa emitirá o contrato?
2.Qual é o preço por beneficiário?
3.Qual é o custo mensal e anual?
4.O valor é promocional?
5.Quais coberturas estão incluídas?
6.Qual é a abrangência?
7.Os hospitais importantes estão na rede?
8.Existe coparticipação?
9.Quais são as carências?
10.Como funciona o reajuste?
11.A proposta veio de canal autorizado?
Se alguma resposta estiver incompleta, peça esclarecimento por escrito antes do pagamento.
Conclusão
A pesquisa por valores dos planos de saude Unimed deve considerar as diferenças entre cooperativas, regiões e modalidades. O valor plano de saude Unimed depende da idade, cobertura, rede, abrangência, acomodação, coparticipação e tipo de contratação.
Para escolher com segurança, solicite uma proposta personalizada na Unimed responsável pela sua cidade, confira a rede do produto exato e calcule o custo anual. Leia carências, reajustes, mudanças de faixa e regras para dependentes.
O plano com menor mensalidade não é necessariamente o melhor. A escolha ideal combina cobertura adequada, rede acessível e condições financeiras sustentáveis ao longo do contrato. Confirme todos os detalhes diretamente com a Unimed local ou com representante autorizado.
Referências
[1] ANS — mudança de faixa etária
[2] Unimed — planos para pessoas físicas e jurídicas
[3] ANS — cobertura dos planos de saúde
[4] Unimed — planos para CNPJ e MEI
[5] ANS — carência em planos de saúde
[6] ANS — portabilidade de carências
[7] ANS — reajuste e variação de mensalidade
Observação editorial: este artigo é informativo. Valores, produtos, redes, coberturas, carências e condições comerciais variam conforme a cooperativa e o contrato. Confirme tudo diretamente com a Unimed local ou com representante autorizado.