Planos da Unimed valores: quanto custa, como comparar e onde contratar
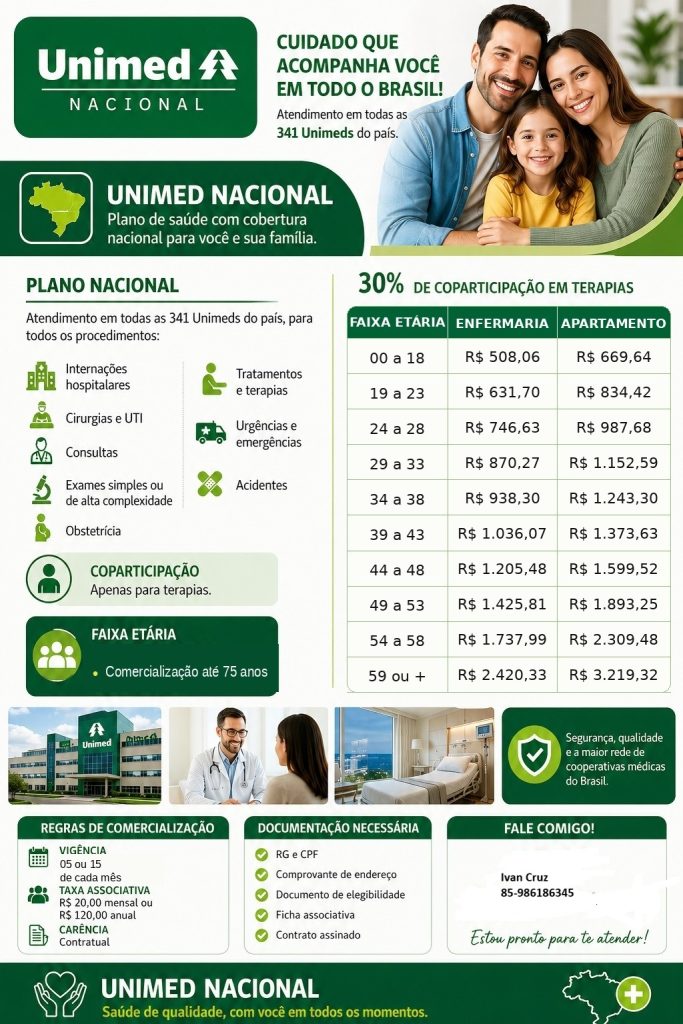
A pesquisa por planos da Unimed valores é feita por pessoas que desejam conhecer as opções disponíveis, entender o preço de uma mensalidade e encontrar um plano que caiba no orçamento. Famílias, autônomos, profissionais liberais, MEIs e empresas costumam procurar essa informação antes de solicitar uma cotação.
A principal dificuldade é que não existe um preço único para todos os planos. A Unimed possui cooperativas e operadoras regionais, com produtos e redes diferentes. O valor pode mudar conforme a cidade, a idade dos beneficiários, o tipo de contratação, a cobertura, a abrangência, a acomodação e a coparticipação.
Por isso, a expressão planos de saúde Unimed valores precisa ser interpretada como uma busca por comparação. O consumidor não deve escolher pela mensalidade inicial sem verificar o que está incluído. O preço mais baixo pode estar associado a uma cobertura menor, rede regional, enfermaria ou cobrança por utilização.
Este artigo mostra como entender o valor do plano de saúde da Unimed, como comparar propostas e quais perguntas fazer antes de contratar.
Aviso: valores, produtos, redes, carências e condições comerciais variam conforme a cooperativa e o contrato. Confirme a cotação diretamente com a Unimed da sua região ou com representante autorizado.
Por que os valores dos planos Unimed variam?
A Unimed não funciona como uma única tabela nacional de preço. O Sistema Unimed é composto por cooperativas que atendem áreas específicas. Cada região pode ter hospitais, médicos, laboratórios e produtos diferentes.
Um plano em São Paulo pode ter uma rede e um preço diferente de um plano em Fortaleza, Salvador, Recife, Belo Horizonte ou Porto Alegre. A abrangência contratada também pode alterar o valor. Um produto municipal não tem necessariamente a mesma mensalidade de um plano regional ou nacional.
A idade é outro fator importante. Uma pessoa de 25 anos pode ter uma mensalidade diferente de alguém de 58 anos. Em um plano familiar, cada beneficiário pode estar em uma faixa distinta.
A modalidade também interfere. Plano individual, familiar, empresarial e coletivo por adesão possuem regras próprias para entrada, carência, reajuste e permanência.
Como descobrir o valor do plano de saúde da Unimed
O melhor caminho é solicitar uma cotação personalizada. Informe a cidade, a modalidade de contratação, a idade de todos os beneficiários e os municípios onde o atendimento será necessário.
Para uma família, inclua titular, cônjuge, filhos e demais dependentes elegíveis. Para uma empresa, informe CNPJ, número de vidas, idade média dos funcionários e a distribuição da equipe.
Uma proposta completa deve informar:
•cooperativa ou operadora responsável;
•nome e identificação do produto;
•mensalidade por beneficiário;
•valor total mensal;
•cobertura assistencial;
•abrangência geográfica;
•acomodação hospitalar;
•coparticipação;
•carências;
•rede credenciada;
•regras de reajuste;
•validade da oferta.
Não confie apenas em um anúncio com a expressão “a partir de”. O preço divulgado pode ser aplicável a uma faixa etária, cidade ou condição específica.
O que define o valor do plano de saúde da Unimed?
Faixa etária
A idade é um dos principais componentes da mensalidade. Cada beneficiário é enquadrado em uma faixa, e o valor do grupo é formado pela soma das parcelas individuais.
A mudança futura também merece atenção. A Agência Nacional de Saúde Suplementar informa que as faixas e os percentuais de variação precisam estar previstos no contrato conforme a data de contratação e as normas aplicáveis.
Peça uma simulação de longo prazo. Ela ajuda a entender quanto a mensalidade pode mudar quando um beneficiário alcançar outra faixa.
Região e cooperativa
A cidade define qual cooperativa ou operadora será responsável. A rede local e a abrangência podem alterar o preço.
O consumidor deve consultar a Unimed que atende ao próprio município. Uma tabela encontrada em outro estado pode não se aplicar à contratação local.
Tipo de contratação
O plano pode ser individual, familiar, empresarial ou coletivo por adesão. A Unimed explica que os planos individuais e familiares são contratados diretamente pelo beneficiário, enquanto os coletivos seguem outras estruturas.
A modalidade influencia reajuste, inclusão, carência e permanência. Compare essas regras além do valor do boleto.
Cobertura
Um plano ambulatorial pode incluir consultas, exames e procedimentos previstos sem internação. Um plano hospitalar pode incluir internações e cirurgias. A obstetrícia deve ser incluída quando houver planejamento de gestação.
A Agência Nacional de Saúde Suplementar orienta sobre coberturas, consultas, exames, tratamentos, hospitais e laboratórios.
A cobertura precisa ser adequada à necessidade. Reduzir serviços apenas para diminuir a mensalidade pode criar uma despesa particular quando o beneficiário precisar de atendimento não incluído.
Abrangência
A área de atendimento pode ser municipal, regional, estadual ou nacional. Quem trabalha em outra cidade ou viaja frequentemente deve verificar a utilização fora da região de origem.
A abrangência mais ampla pode ter preço maior. Ela faz sentido quando a rede será realmente utilizada.
Acomodação hospitalar
A acomodação pode ser enfermaria ou apartamento. A escolha pode alterar a mensalidade e a experiência em uma internação.
Confira a opção na proposta. Não presuma que todos os produtos da Unimed oferecem a mesma acomodação.
Coparticipação
A coparticipação gera cobrança quando o beneficiário utiliza serviços definidos no contrato. A mensalidade pode ser menor, mas o custo total varia conforme a frequência de uso.
Solicite a tabela de coparticipação. Veja se consultas, exames, terapias e pronto atendimento possuem cobrança fixa ou percentual.
Tabela para comparar os planos da Unimed
| Critério | Pergunta para a cotação |
| Idade | Qual é o valor por faixa e como ele muda no futuro? |
| Região | Qual cooperativa atende o município? |
| Modalidade | Individual, familiar, empresarial ou adesão? |
| Cobertura | Inclui consultas, exames, internações e obstetrícia? |
| Abrangência | Onde o beneficiário poderá usar o plano? |
| Acomodação | Enfermaria ou apartamento? |
| Coparticipação | Quais serviços geram cobrança? |
| Rede | Os hospitais e médicos importantes estão disponíveis? |
| Reajuste | Como ocorre a atualização anual? |
Essa tabela é um roteiro de análise, não uma tabela oficial de preços.
Planos individuais e familiares
O plano individual atende uma pessoa física. O familiar reúne o titular e dependentes conforme as regras do produto. A disponibilidade varia entre cooperativas.
O consumidor deve solicitar uma cotação com todas as pessoas que deseja incluir. O valor do titular sozinho não representa o custo total da família.
Crianças podem precisar de pediatria e pronto atendimento infantil. Gestantes devem conferir obstetrícia, maternidade e carência. Pessoas idosas podem priorizar cardiologia, ortopedia, geriatria e exames contínuos.
Também pergunte sobre a inclusão de recém-nascidos, documentos exigidos e prazo para adicionar dependentes.
Planos empresariais e para MEI
Empresas podem contratar planos para funcionários, sócios e dependentes conforme as regras do produto. Algumas cooperativas oferecem opções para CNPJ e MEI.
O valor depende do número de vidas, idade média, cobertura, rede e abrangência. A empresa deve definir a participação patronal e a eventual contribuição dos colaboradores.
Antes da contratação, confirme:
•quantidade mínima de vidas;
•documentação do CNPJ;
•possibilidade de incluir dependentes;
•regras de carência;
•coparticipação;
•reajuste;
•desligamento de funcionários;
•suporte para o RH.
O CNPJ não garante automaticamente o menor preço. Compare a opção empresarial com planos individuais ou familiares quando disponíveis.
Rede de atendimento e localização
A rede credenciada deve ser analisada antes da mensalidade. O consumidor precisa saber onde fará consultas, exames e internações.
Consulte o guia médico da cooperativa e confirme a disponibilidade do produto específico. Um hospital que atende à Unimed pode não estar liberado para todos os planos.
Faça uma lista dos serviços necessários:
1.hospital de referência;
2.pronto atendimento adulto;
3.pronto atendimento pediátrico;
4.clínicas próximas de casa;
5.clínicas próximas do trabalho;
6.laboratórios;
7.especialistas;
8.atendimento em outras cidades.
A rede mais ampla nem sempre é a mais adequada. Uma unidade próxima e com atendimento acessível pode ser mais importante que muitos prestadores distantes.
Plano regional ou nacional
A escolha depende da rotina. Um plano regional pode ser suficiente para quem mora e trabalha na mesma área. Uma opção nacional pode ser importante para quem viaja, atende clientes em outros estados ou possui familiares fora da cidade.
Pergunte como funciona o atendimento fora da região contratada. Consultas eletivas, exames e urgência podem ter regras diferentes.
Não presuma que a presença da Unimed em várias cidades garante acesso irrestrito a todos os serviços. A abrangência descrita no contrato é o que deve orientar a decisão.
Coparticipação e custo anual
Para compreender os planos da Unimed valores, calcule o custo fixo e o variável. A coparticipação pode reduzir a mensalidade, mas criar cobranças ao longo do ano.
Faça uma projeção em três cenários:
| Cenário | Componentes do cálculo |
| Uso baixo | Mensalidades e poucas consultas. |
| Uso médio | Consultas, exames e especialistas. |
| Uso alto | Tratamento contínuo e utilização por dependentes. |
A coparticipação pode ser adequada para quem utiliza pouco. Para quem faz acompanhamento frequente, uma mensalidade maior e mais previsível pode ser melhor.
Carência nos planos Unimed
Carência é o prazo que pode existir antes da utilização de determinados serviços. O período depende do contrato e da modalidade.
Antes de assinar, pergunte sobre consultas, exames, internações, cirurgias, parto, terapias e urgência. A ANS mantém orientações sobre carência em planos de saúde.
Nos contratos empresariais, as regras podem mudar conforme o número de beneficiários e a data de entrada. Dependentes adicionados posteriormente também podem ter condições próprias.
Não aceite a expressão “carência zero” sem documento. Confirme para quais beneficiários e serviços a condição é válida.
Portabilidade de carências
Quem já possui plano pode avaliar a portabilidade ao trocar de operadora. Quando os requisitos são atendidos, pode ser possível evitar o cumprimento de novas carências.
O Guia de Planos da ANS ajuda a comparar alternativas e verificar requisitos. O consumidor não deve cancelar o plano atual antes de confirmar a aceitação e o início da nova cobertura.
Reajuste dos valores dos planos da Unimed
A mensalidade inicial não é necessariamente o custo durante toda a vigência. Podem ocorrer reajuste anual e mudança de faixa etária.
Nos planos individuais e familiares, o reajuste anual segue regras da ANS e depende de autorização quando aplicável. Nos planos coletivos, o aumento pode seguir cláusulas contratuais e negociação entre a pessoa jurídica e a operadora.
Pergunte sobre a data-base, o critério de atualização e a forma de comunicação. Uma família deve reservar margem para aumentos. Uma empresa deve projetar o impacto sobre o orçamento.
A pesquisa pelos valores dos planos da Unimed precisa incluir o custo futuro, não apenas a mensalidade inicial.
Como comparar propostas
As propostas precisam ser equivalentes. Compare cobertura ambulatorial com ambulatorial. Compare enfermaria com enfermaria. Coloque planos com coparticipação lado a lado com opções que tenham estrutura semelhante.
Registre:
•valor por beneficiário;
•mensalidade total;
•custo anual;
•cobertura;
•abrangência;
•rede prioritária;
•coparticipação;
•carências;
•reajuste;
•reembolso;
•inclusão de dependentes.
Uma opção mais cara pode oferecer o hospital que a família precisa. Uma opção barata pode limitar rede, abrangência ou cobertura. O melhor custo-benefício depende do uso real.
Como economizar sem reduzir proteção
Defina os serviços indispensáveis antes de procurar o menor preço. Depois, compare alternativas de abrangência, acomodação e coparticipação.
Se a pessoa não viaja, o plano regional pode ser suficiente. A enfermaria pode custar menos que o apartamento. A coparticipação pode funcionar para quem utiliza pouco.
Peça várias opções e calcule o custo anual. Confira se existe desconto promocional e qual será a cobrança após o período inicial.
Não elimine uma cobertura essencial apenas para reduzir a mensalidade. Uma falsa economia pode resultar em gastos muito maiores durante uma internação ou tratamento.
Como reconhecer uma proposta confiável
A proposta deve identificar a cooperativa, o plano, a cobertura e o responsável pela venda. Desconfie de anúncios que mostram somente um preço mínimo.
Verifique a identidade do corretor e o CNPJ da empresa. Não envie documentos para contatos desconhecidos. Não pague para contas pessoais sem validar o responsável.
Leia todos os documentos antes de assinar. Guarde proposta, contrato, protocolos e comprovantes.
Perguntas frequentes sobre planos de saúde Unimed valores
Qual é o valor do plano de saúde da Unimed?
Não existe um preço único. O valor depende da cooperativa, cidade, idade, modalidade, cobertura, abrangência, acomodação e coparticipação. Solicite uma cotação personalizada.
Quais são os planos da Unimed valores para uma família?
O total depende da idade e do número de beneficiários. Cada integrante pode estar em uma faixa diferente. Peça o preço individual e o total familiar.
O plano empresarial da Unimed é mais barato?
Pode ter custo competitivo por vida, mas isso depende do grupo, cobertura, rede e contrato. Compare também carência, reajuste e dependentes.
A coparticipação reduz o valor da mensalidade?
Em alguns produtos, sim. Porém, o beneficiário paga por serviços utilizados. Faça uma simulação anual antes de decidir.
A Unimed oferece plano para MEI?
Algumas cooperativas oferecem opções para CNPJ e MEI. A disponibilidade e as exigências devem ser confirmadas na Unimed da região.
O plano Unimed cobre parto?
Somente quando a cobertura obstétrica está incluída e a carência foi cumprida. Consulte a proposta e o contrato.
A rede é a mesma em todas as Unimeds?
Não. Cooperativas diferentes podem ter produtos, hospitais e áreas de atendimento distintas. Consulte a unidade responsável pelo município.
É possível incluir dependentes?
A inclusão depende da modalidade e das regras do produto. Confirme documentos, prazo e valor adicional.
Como funciona o reajuste?
A regra depende da modalidade. Planos individuais e familiares seguem regras específicas da ANS. Planos coletivos seguem as cláusulas contratuais e a negociação aplicável.
Posso trocar para a Unimed sem cumprir carências novamente?
A portabilidade pode ser possível quando os requisitos são atendidos. Consulte a ANS antes de cancelar o plano atual.
Checklist para encontrar o melhor valor
Antes de contratar, confirme:
1.Qual cooperativa será responsável?
2.Qual é o preço de cada beneficiário?
3.Qual é o custo mensal e anual?
4.O valor é promocional?
5.Quais coberturas estão incluídas?
6.Qual é a abrangência?
7.Os hospitais importantes estão na rede?
8.Existe coparticipação?
9.Quais são as carências?
10.Como funciona o reajuste?
11.A proposta veio de canal autorizado?
Se uma resposta estiver incompleta, peça esclarecimento por escrito antes do pagamento.
Conclusão
A pesquisa por planos da Unimed valores deve ser feita com atenção às diferenças entre cooperativas, regiões e modalidades. O valor do plano de saúde da Unimed depende da idade, cobertura, rede, abrangência, acomodação, coparticipação e tipo de contratação.
Para tomar uma decisão melhor, solicite uma proposta personalizada na Unimed responsável pela sua cidade, confira a rede do produto exato e faça uma projeção do custo anual. Leia as regras de carência, reajuste, faixa etária e inclusão de dependentes.
O plano mais barato não é necessariamente o melhor. A escolha ideal combina cobertura adequada, rede acessível e mensalidade sustentável durante toda a vigência. Confirme todas as informações diretamente com a Unimed local ou com representante autorizado.
Referências
[1] ANS — mudança de faixa etária
[2] Unimed — planos para pessoas físicas e jurídicas
[3] ANS — cobertura dos planos de saúde
[5] ANS — carência em planos de saúde
[7] ANS — reajuste e variação de mensalidade
Observação editorial: este artigo é informativo. Valores, produtos, redes, coberturas, carências e condições comerciais variam conforme a cooperativa e o contrato. Confirme tudo diretamente com a Unimed local ou com representante autorizado.