Plano de saúde para idosos: preços, carência e contratação da Unimed
Encontrar um plano de saúde para idosos exige mais do que pesquisar o menor preço anunciado. A idade, a cidade, a modalidade de contratação, a rede credenciada, a cobertura assistencial, a coparticipação e o histórico do beneficiário influenciam a proposta. Por isso, uma pessoa de 60 anos e outra de 80 anos podem receber valores diferentes, mesmo quando procuram a mesma marca.
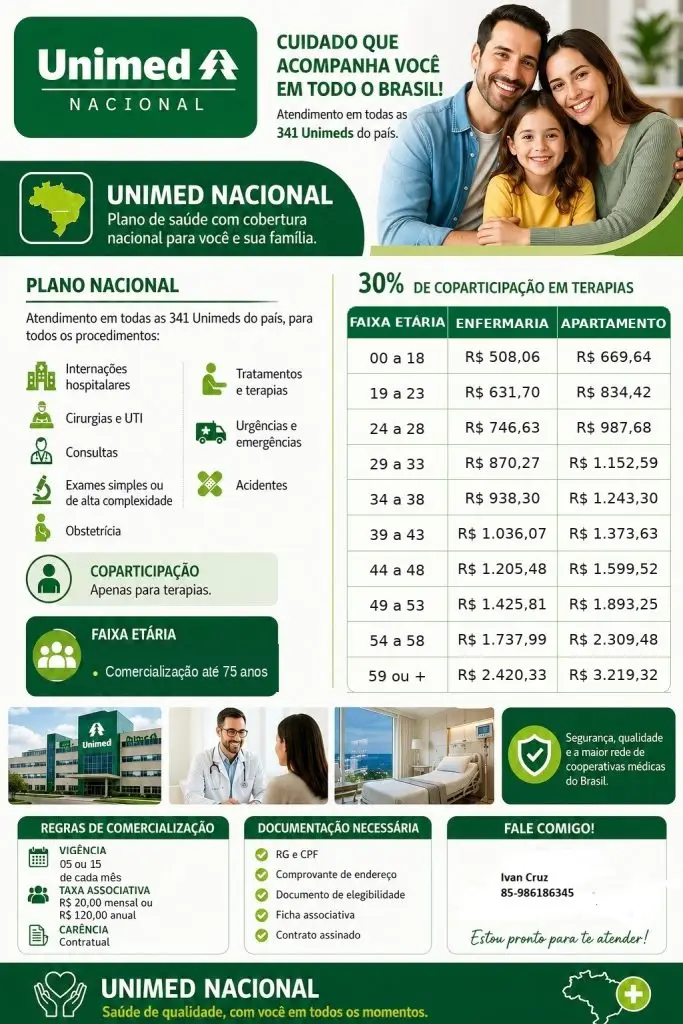
A expressão plano de saúde 70 anos preço Unimed aparece com frequência nas buscas, mas não existe uma tabela nacional única que sirva para todas as cooperativas, cidades e produtos Unimed. O mesmo cuidado vale para a procura por plano de saúde Unimed acima de 59 anos, plano de saúde Unimed 60 anos valor e plano de saúde Unimed 80 anos. O preço precisa ser cotado para o produto específico e para o perfil real do beneficiário.
A Agência Nacional de Saúde Suplementar (ANS) estabelece regras para faixas etárias e reajustes, mas não define uma mensalidade única para todos os planos. A operadora ou cooperativa responsável informa o preço comercial conforme o contrato. Neste artigo, você verá como pesquisar com segurança e quais pontos precisam ser confirmados antes da assinatura.
Como a idade influencia o preço do plano
A faixa etária é utilizada na formação do preço porque, em geral, a necessidade de cuidados de saúde pode aumentar com o avanço da idade. A ANS informa que a variação por mudança de faixa etária deve estar prevista no contrato e pode ser aplicada somente nas faixas autorizadas.
Nos contratos celebrados após 1º de janeiro de 2004, período de vigência do Estatuto da Pessoa Idosa, a última faixa é formada por beneficiários de 59 anos ou mais. A regra da Resolução Normativa nº 63 determina que o valor fixado para essa última faixa não pode ser superior a seis vezes o valor da primeira faixa, de 0 a 18 anos. A ANS também informa que a variação acumulada entre determinadas faixas deve respeitar limites próprios.
Isso não significa que todas as pessoas acima de 59 anos paguem exatamente o mesmo valor. Significa que o contrato deve seguir regras de formação e reajuste. O preço final continua dependendo do produto, da abrangência, da acomodação, da rede e da modalidade de contratação.
Qual o preço de um plano para pessoas de 60, 70 e 80 anos?
A pergunta qual o valor de plano de saúde acima de 60 anos Unimed não pode ser respondida com um número único sem conhecer pelo menos cinco informações: cidade, modalidade, produto, cobertura e perfil do grupo. A idade também precisa ser confirmada na data da contratação, porque a faixa utilizada na proposta pode influenciar o cálculo.
Para quem procura um plano de saúde Unimed 60 anos valor, a melhor prática é solicitar uma cotação nominal e pedir que o documento informe a faixa etária, a mensalidade, a coparticipação, a abrangência e os reajustes previstos. O mesmo processo deve ser usado para a busca por plano de saúde Unimed 70 anos preço ou para uma pessoa com 80 anos.
Não é responsável publicar um valor genérico como se fosse uma tabela oficial nacional. A Unimed é formada por cooperativas e operadoras com produtos e áreas de atuação diferentes. Um plano regional pode ter preço diferente de uma opção estadual ou nacional. Uma cobertura com rede mais ampla pode custar mais do que um produto com atendimento concentrado em uma cidade.
A mensalidade também não é o único custo. Alguns planos trabalham com coparticipação, na qual o beneficiário participa do pagamento de determinados serviços de acordo com o contrato. Um preço mensal menor pode ser acompanhado de custos quando há consultas, exames, terapias ou atendimentos. Para um idoso que utiliza a rede com frequência, é importante pedir uma simulação do custo total.
Existe diferença entre contratar aos 59, 60, 70 e 80 anos?
A legislação e o contrato podem estabelecer regras para a última faixa etária, mas o preço comercial não deve ser deduzido apenas pela idade mencionada na busca. A pessoa que já possui um plano pode estar sujeita a regras diferentes da pessoa que está contratando pela primeira vez. A data de contratação do contrato anterior, a modalidade e a continuidade do vínculo fazem diferença.
Por esse motivo, o plano de saúde Unimed acima de 59 anos deve ser analisado em duas situações. Na primeira, o beneficiário já está no plano e completa uma nova idade. Nesse caso, é necessário verificar se existe reajuste por mudança de faixa etária previsto no contrato e se o índice foi aplicado corretamente. Na segunda, o beneficiário tem mais de 59 anos e deseja contratar um novo plano. Nesse caso, a operadora apresentará uma proposta conforme o produto disponível e as regras de ingresso.
A ANS explica que as regras de faixas etárias variam conforme a data de contratação do plano. Contratos antigos podem seguir disposições próprias, enquanto contratos novos ou adaptados à legislação seguem regras específicas. Por isso, uma tabela encontrada na internet não substitui a leitura do contrato.
Como pesquisar o preço de um plano para 70 anos
Ao pesquisar plano de saúde 70 anos preço Unimed, organize uma solicitação de cotação com dados completos. Informe a cidade de residência, a idade, a necessidade de incluir dependentes, a preferência por acomodação e o interesse em cobertura regional ou mais ampla. Quanto mais precisa for a informação inicial, mais útil será a proposta.
Peça ao corretor ou à operadora que detalhe o nome do produto e o registro correspondente. Pergunte se o valor informado é promocional, por quanto tempo a condição é válida e como ocorrerá o reajuste. Confirme se a mensalidade tem coparticipação e quais serviços geram cobrança adicional.
Também confira a rede. Para uma pessoa de 70 anos, a proximidade de clínicos, geriatras, cardiologistas, endocrinologistas, oftalmologistas e laboratórios pode ser mais importante do que uma lista extensa de estabelecimentos distantes. A família deve verificar hospitais, pronto atendimento e canais de autorização.
Uma cotação deve informar ainda as carências. A carência é o período que pode ser exigido antes da utilização de determinados procedimentos. Ela não deve ser confundida com a vigência do plano ou com a cobertura parcial temporária para doença preexistente.
Como funciona o plano para uma pessoa de 80 anos
A busca por plano de saúde Unimed 80 anos costuma gerar dúvidas sobre aceitação, preço e carência. A contratação deve ser analisada com base no produto disponível e nas regras aplicáveis. Não se deve presumir que a idade, sozinha, impeça a contratação ou garanta isenção de exigências.
Para essa faixa de idade, a acessibilidade da rede merece atenção especial. Avalie distância, transporte, estacionamento, elevadores, horários de atendimento e facilidade para o acompanhante. Um plano pode ter ampla cobertura, mas ser pouco prático se as consultas forem realizadas em locais difíceis de alcançar.
A família deve guardar a proposta, o contrato, os protocolos e os canais de atendimento. Também é recomendável preparar uma lista de medicamentos, exames recentes, contatos de emergência e profissionais que acompanham o idoso. Essa organização não altera as regras do plano, mas facilita o uso do benefício.
A escolha deve considerar a capacidade financeira de manter o contrato. Um plano contratado aos 80 anos pode representar uma despesa importante. Antes de assinar, faça uma projeção com mensalidade, coparticipação, reajuste e possíveis despesas de deslocamento. Não escolha apenas pelo primeiro boleto.
Plano de saúde para idoso sem carência: é possível?
A pesquisa por plano de saúde para idoso sem carência precisa ser tratada com cuidado. Não existe uma isenção automática apenas porque o beneficiário é idoso. A carência depende da modalidade, do contrato, do número de beneficiários e da situação de ingresso.
Nos planos individuais ou familiares, pode haver aplicação de carência. Nos planos coletivos empresariais, a ANS prevê situações de isenção para grupos com 30 ou mais beneficiários quando o ingresso é solicitado no prazo estabelecido. Nos planos coletivos por adesão, também existem regras específicas para determinados momentos de entrada.
Outra possibilidade é a portabilidade de carências. O beneficiário que já tem um plano pode mudar para outro sem cumprir novamente determinados períodos, desde que atenda aos requisitos da ANS. A portabilidade não deve ser confundida com uma promoção de “carência zero”. Ela é um direito condicionado a regras e documentos.
Antes de cancelar um plano antigo, confirme a aceitação da portabilidade e a data de início do novo contrato. Guarde comprovantes e protocolos. Se a oferta anunciar “sem carência”, pergunte exatamente quais serviços estão liberados, se a condição vale para dependentes e se existe restrição para internações, exames ou cirurgias.
Mesmo com carência dispensada, o beneficiário deve respeitar a rede credenciada, a abrangência e a necessidade de autorização. “Sem carência” não significa atendimento em qualquer hospital ou liberação de procedimentos que não estejam incluídos na segmentação contratada.
Plano para idoso com doença preexistente
A expressão plano de saúde para idoso com doença preexistente não deve ser entendida como uma contratação proibida. A doença preexistente é aquela que o beneficiário já sabe possuir no momento da adesão. A pessoa deve informar corretamente as condições conhecidas na declaração de saúde.
A ANS informa que, quando a operadora não oferece cobertura total para a doença ou lesão preexistente declarada, pode aplicar Cobertura Parcial Temporária, conhecida como CPT, ou oferecer agravo, que é um acréscimo na mensalidade.
A CPT suspende, por até 24 meses, a cobertura de procedimentos de alta complexidade, leitos de alta tecnologia e cirurgias relacionados exclusivamente à doença ou lesão preexistente declarada. Ela não significa que toda a assistência do idoso ficará suspensa. A limitação precisa estar relacionada à condição informada e aos procedimentos previstos na regra.
A declaração deve ser preenchida com honestidade. A omissão de uma doença conhecida pode gerar questionamentos. Ao mesmo tempo, a ANS estabelece que a operadora não pode alegar omissão se tiver realizado exame ou perícia para a contratação, conforme as condições descritas na regulamentação.
Em contratos coletivos empresariais com 30 ou mais beneficiários, há uma regra de isenção de CPT ou agravo para quem solicita o ingresso em até 30 dias da celebração do contrato ou da vinculação ao empregador contratante. Essa condição não se aplica automaticamente a todas as modalidades. Confirme o grupo e o prazo antes da adesão.
O que comparar além do preço
Para idosos, a rede e a continuidade do atendimento devem ter peso na decisão. Confira se o produto oferece profissionais nas especialidades necessárias, laboratórios próximos, atendimento de urgência e hospitais acessíveis. Se o idoso faz acompanhamento frequente, verifique a facilidade de retorno e autorização.
A abrangência também merece atenção. Um plano municipal pode ser adequado para quem vive e se trata em uma única cidade. Já quem passa períodos em outros municípios pode precisar de uma cobertura mais ampla. A possibilidade de utilizar serviços de outra Unimed depende do produto e das regras de intercâmbio.
Leia a acomodação hospitalar e a segmentação assistencial. Um plano ambulatorial não deve ser tratado como cobertura hospitalar. Se houver obstetrícia, odontologia ou outros serviços adicionais, confirme se estão incluídos ou se exigem contratação separada.
Pergunte como a família poderá ajudar no atendimento. O canal aceita representante autorizado? É possível solicitar segunda via e acompanhar autorizações por telefone? O aplicativo é obrigatório ou existe atendimento presencial? Para muitos idosos, essa estrutura influencia a experiência mais do que a publicidade.
Checklist para contratar com segurança
Antes de fechar um plano de saúde para idosos, confirme os seguintes pontos:
•Nome da operadora, cooperativa e produto;
•Modalidade individual, familiar, empresarial ou por adesão;
•Faixa etária utilizada na cotação;
•Mensalidade e forma de reajuste;
•Coparticipação e valores cobrados por utilização;
•Rede credenciada próxima da residência;
•Abrangência geográfica;
•Carências por tipo de procedimento;
•Regras de portabilidade, quando aplicável;
•Declaração de saúde e eventual CPT;
•Canais para autorização, agendamento e reclamação;
•Data de vigência e documentos do contrato.
Não entregue documentos pessoais a contatos não identificados. Confirme a origem do corretor, do boleto e do canal de contratação. Se houver divergência entre a publicidade e o contrato, peça correção antes de pagar.
Conclusão
O preço de um plano para idosos depende de idade, produto, cidade, modalidade, rede, cobertura e coparticipação. Por isso, pesquisas como plano de saúde Unimed 60 anos valor, plano de saúde 70 anos preço Unimed, plano de saúde Unimed 80 anos e qual o valor de plano de saúde acima de 60 anos Unimed devem ser respondidas com cotação personalizada, não com números genéricos.
Também não existe isenção automática de carência para idosos. O plano de saúde para idoso sem carência pode ocorrer em situações específicas de contratação coletiva, portabilidade ou condição comercial registrada. Para o plano de saúde para idoso com doença preexistente, a declaração correta e a leitura da Cobertura Parcial Temporária são fundamentais.
A melhor escolha é aquela que combina preço sustentável, rede acessível, cobertura adequada e regras transparentes. Antes de contratar, consulte a ANS, peça uma proposta formal e confirme as condições diretamente com a operadora responsável pelo produto.